外壁塗装は減価償却できる?修繕費との違いを解説
2026年10月3日 公開
「外壁塗装の費用は減価償却できるの?」と疑問に感じる方もいるでしょう。特に賃貸物件や事業用の建物では、まとまった工事費用になるため扱いも気になるところです。
外壁塗装工事の場合、一律に減価償却するわけではありません。通常の維持管理や原状回復を目的とした工事なのか、建物の価値を高めたり使用可能期間を延長したりする工事なのかによって扱いが変わります。
今回は、塗装会社の立場から、外壁塗装と減価償却の関係や、修繕費と資本的支出の違いについて解説します。
外壁塗装は減価償却の対象になる?
外壁塗装の費用は、工事の目的や内容によって、修繕費として扱う場合と、資本的支出として減価償却する場合があります。
国税庁では、通常の維持管理や原状回復のために支出した金額は修繕費とし、資産の使用可能期間を延長したり、価値を高めたりする部分は資本的支出として区別しています。
(参照:国税庁「No.1379 修繕費とならないものの判定」)
金額が大きいため減価償却対象なのかな?と思ってしまいがちですが、「外壁塗装だから減価償却する」と決まるわけではありません。どのような目的で、どのような工事を行ったのかが判断のポイントになります。
そもそも減価償却はどのような仕組み?
減価償却とは、事業などに使用する建物や設備などの取得費用を、使用可能期間にわたって分けて必要経費にしていく仕組みです。
国税庁では、減価償却資産の取得にかかった金額を取得した年に全額必要経費とするのではなく、使用可能期間にわたって分割して必要経費にすると説明しています。
外壁塗装についても、資本的支出に該当する部分があれば、減価償却によって費用化することになります。
一方、通常の維持管理や原状回復にあたる部分は、修繕費として扱われる場合があります。修繕費と資本的支出の判断には一定の基準もありますが、金額だけで決められるわけではありません。
修繕費と資本的支出の違い
外壁の劣化に対して通常の維持管理や原状回復を目的として行う工事は、修繕費として扱われます。通常メンテナンスとして外壁塗装を行う場合はこの修繕費に該当する場合がほとんどです。
一方、建物の使用可能期間を延長したり、価値を高めたりする部分は、資本的支出に該当する場合があります。
国税庁は、修繕費か資本的支出かを工事の名称ではなく、その支出の実質によって判断するとしています。
資本的支出となった金額は、原則として、元の減価償却資産と種類や耐用年数が同じ資産を新たに取得したものとして減価償却します。
(参照:国税庁「No.2107 資本的支出を行った場合の減価償却」)
塗装会社が確認するのは外壁の状態と工事内容
外壁塗装を依頼する際、塗装会社ではまず外壁の劣化状態を確認します。
例えば、
・外壁の色あせや塗膜の劣化
・ひび割れ
・シーリングの劣化
・外壁材の破損
・カビやコケなどの発生
・塗装が必要な範囲
・使用する塗料
などを確認し、建物を保護するために必要な工事内容を検討します。
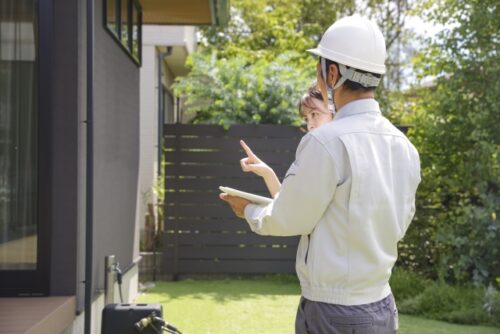
外壁塗装には、劣化した外壁を保護し、雨水や紫外線による影響を抑える役割があります。そのため、見積書には塗装だけでなく、ひび割れ補修やシーリング工事などが含まれる場合もあります。
居住用に一般住宅では減価償却自体行うことがありませんが、マンションやアパートに場合、工事費用を経費にする際には修繕費なのか資本的支出になるのかは工事内容によります。
外壁塗装を依頼するときに確認したいこと
外壁塗装の費用を経理処理する必要がある場合は、工事内容が分かる見積書や請求書を保管しておきましょう。
塗装会社には、外壁の劣化状態や施工内容について確認しておくと、税理士などへ相談するときにも説明しやすくなります。
特に、
・どの部分を補修するのか
・どの範囲を塗装するのか
・どのような塗料を使用するのか
・工事の目的は何か
・補修工事と塗装工事の内訳はどうなっているか
などを確認しておくとよいでしょう。
税務上、修繕費になるのか資本的支出になるのかは、個々の工事内容や状況によって判断が必要です。経理処理については、見積書や工事内容をもとに税理士などの専門家へ確認することをおすすめします。
まとめ
外壁塗装の費用は、すべてが減価償却の対象になるわけではありません。
通常の維持管理や原状回復を目的とした支出は修繕費、建物の価値を高めたり使用可能期間を延長したりする部分は、資本的支出として減価償却の対象になる場合があります。
塗装会社では、外壁の劣化状態を確認し、必要な工事内容を提案できます。税務上の処理については、工事内容が分かる見積書などを用意したうえで、税理士などに確認すると安心です。